- 基本资料
-
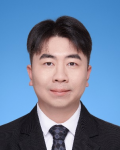
姓名:霍达 职称:副教授 性别:男 政治面貌:群众 出生年月日:1994.10 学历:经济学博士 - 研究方向
- 资产定价、大语言模型、机器学习
- 教育背景
2013.09–2017.07,沈阳理工大学,本科
2017.09–2020.01,东北财经大学,硕士
2020.09–2026.06,东北财经大学,博士
- 工作经历
2026.09–至今 东北财经大学金融科技学院,副教授(准聘)
- 社会任职
- 主讲课程
- 代表性学术成果
[1] Huo D, Shi Y, Wang C, et al. Measuring systemic risk in China: A new hybrid approach incorporating ensemble learning and risk spillover networks[J]. Pacific-Basin Finance Journal, 2025, 91: 102764.
[2] 曾芸, 袁绍锋, 霍达. 做市支持操作对国债收益率曲线的影响研究[J]. 证券市场导报, 2022, (3): 62-70.
[3] 王谨乐, 霍达, 史永东, 等. 股价信息含量能够提升分析师预测质量吗?[J]. 系统工程理论与实践, 2021, 41(8): 1974-1989.
[4] 史永东, 霍达. 基于上证50ETF期权的“定价核之谜”研究[J]. 证券市场导报, 2020, (2): 21-27+43.
[5] 曾芸, 霍达, 袁绍锋. 国债期货促进货币政策利率传导了吗?——基于国债期货、现货与回购市场联动的视角[J]. 金融评论, 2019, 11(6): 98-108+123.
- 主要科研课题
- 获得荣誉